
2026年9月19日至22日,第二十四届中国国际摩托车博览会在重庆国际博览中心举行。作为中国摩托车产业最重要的年度展会之一,今年的重庆依然充满发动机轰鸣声,大排量、多缸发动机、ADV、巡航、仿赛,以及越来越多向高端市场发起冲击的中国品牌,仍然构成展会最具视觉冲击力的部分。然而,如果不只是站在摩托车爱好者的角度看新车,而是从产业链、能源结构和全球交通工具演变的角度观察,2026重庆摩博会正在释放一个比“又一款大排量新车发布”更加重要的信号:电动摩托车正在从一个相对独立的细分品类,逐步进入中国新能源产业的主航道。这场变化并不是因为电摩突然在销量上压倒燃油摩托,也不是因为某一家公司推出了一款惊艳产品,而是因为推动电摩发展的企业结构已经发生根本变化——动力电池巨头、电机和电控企业开始系统进入,两轮车新势力加速成长,而长期依赖发动机和机械技术建立优势的传统燃油摩托车企业,也开始主动布局纯电、混动和新能源产品。当上游供应链、传统整车厂和新进入者同时向一个方向移动时,产业的意义就已经超出了单一车型的变化。
这个变化背后,是一个已经相当庞大的全球市场。国际能源署(IEA)数据显示,2025年全球电动两轮和三轮车销量达到约1100万辆,同比增长近15%,约占全球两轮、三轮车总销量的15%;其中电动两轮车接近1000万辆,中国销量超过700万辆,占中国两轮车销量55%以上,仍是全球最大的电动两轮车市场。更值得关注的是,这一市场正在从中国向东南亚和非洲扩散:2025年东南亚电动两轮车销量已接近90万辆,其中越南约73.5万辆;进入2026年一季度,东南亚电动两轮、三轮车销量同比更是增长超过一倍。如果再把中国数量庞大的低速电动自行车、铅酸两轮车以及全球燃油摩托车潜在替代市场计算在内,这显然不是一个千万级销量的孤立新能源品类,而是一个拥有巨大存量基础、仍处于动力转换早期的全球交通市场。也正因为如此,2026重庆摩博会上锂电巨头、电驱企业、传统燃油摩企和电动新势力同时加码,就不应被简单理解为一次展会热点,而更像是资本、技术和供应链开始重新评估两轮交通工具价值的集中体现。
新能源供应链入场
从本届展会出现的企业阵容看,这种趋势非常明显。新能安、星恒电源、博力威、赣锋锂电、中创新航、国轩高科等动力电池企业,正在把两轮交通工具视为新能源汽车之后又一个值得持续投入的动力市场;金宇星、新伟动力、全顺电驱、八方、豫玛、赛盈动力等企业,则从电机和电驱角度切入;凌博电子、远驱科技、VOTOL等企业继续强化控制器和智能电驱系统,绿威科技、东荣电子、宇嘉新能源、大泰新能源、浙江绿力等企业则覆盖电池、电源、充电和电子系统。过去,一辆普通电动两轮车的技术关键词更多是铅酸电池、轮毂电机和控制器,而今天进入摩托车行业的,已经越来越多是过去服务汽车、储能、叉车、AGV和高端轻型动力设备的供应商。以新能安为例,其背后拥有宁德时代与ATL的产业和技术基础,已经把高性能圆柱电芯、大容量电池方案以及面向越野、高速电摩的产品带入两轮车市场;中创新航则把电摩、电动自行车、电动三轮车、叉车和AGV纳入轻型动力体系;赣锋锂电不仅展示电芯和电池包,还进一步布局换电和高能量密度产品;凌博电子则从单一控制器向电机、BMS、仪表和整车控制一体化发展。这些企业的共同进入,意味着电动摩托车已经开始拥有一套越来越接近新能源汽车的完整新能源供应链。
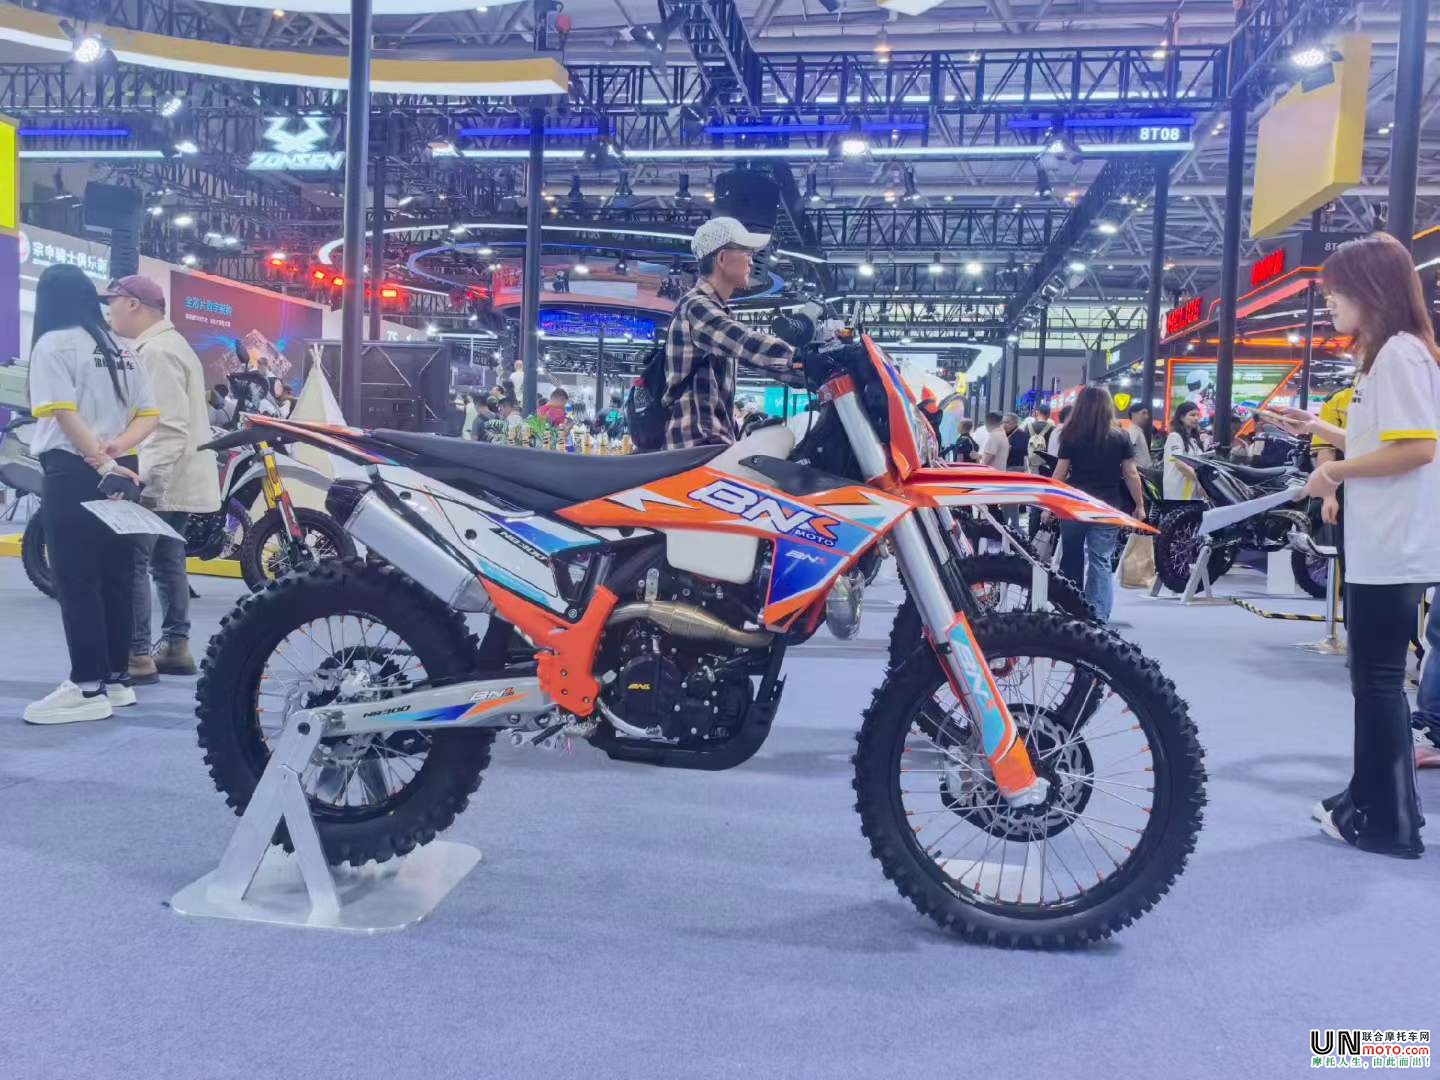
更具有说服力的变化来自整车企业。因为如果只有动力电池和零部件企业看好电摩,这仍然可以理解为供应商寻找新的增量市场;但当传统燃油摩托车制造商也开始布局纯电或者混动产品时,事情的性质就发生了变化。中国传统摩托车企业过去几十年的核心竞争力主要建立在发动机、变速箱、车架和整车机械技术之上,钱江、宗申、隆鑫无极、力帆、春风动力等企业都成长于这一产业体系。钱江摩托旗下QJMOTOR和Benelli至今仍以燃油产品为主体,但其已经成立电动科技业务,并推出OAO等电动摩托产品。国际传统品牌的动作更加具有代表性:川崎已经推出Ninja e-1、Z e-1纯电摩托车,又用Ninja 7 Hybrid、Z7 Hybrid探索混合动力路线;BMW Motorrad以CE 04、CE 02持续布局城市电动出行;本田、雅马哈等日本传统巨头也都在不同市场推进电动两轮产品、换电和标准化电池系统。它们并没有因为电动化而停止发展燃油摩托,相反,燃油、纯电和混动正在形成长期并存的多技术路线。但传统巨头愿意投入资源,本身就证明电动化已经不再是可以忽视的边缘方向。
传统油摩与新势力交锋
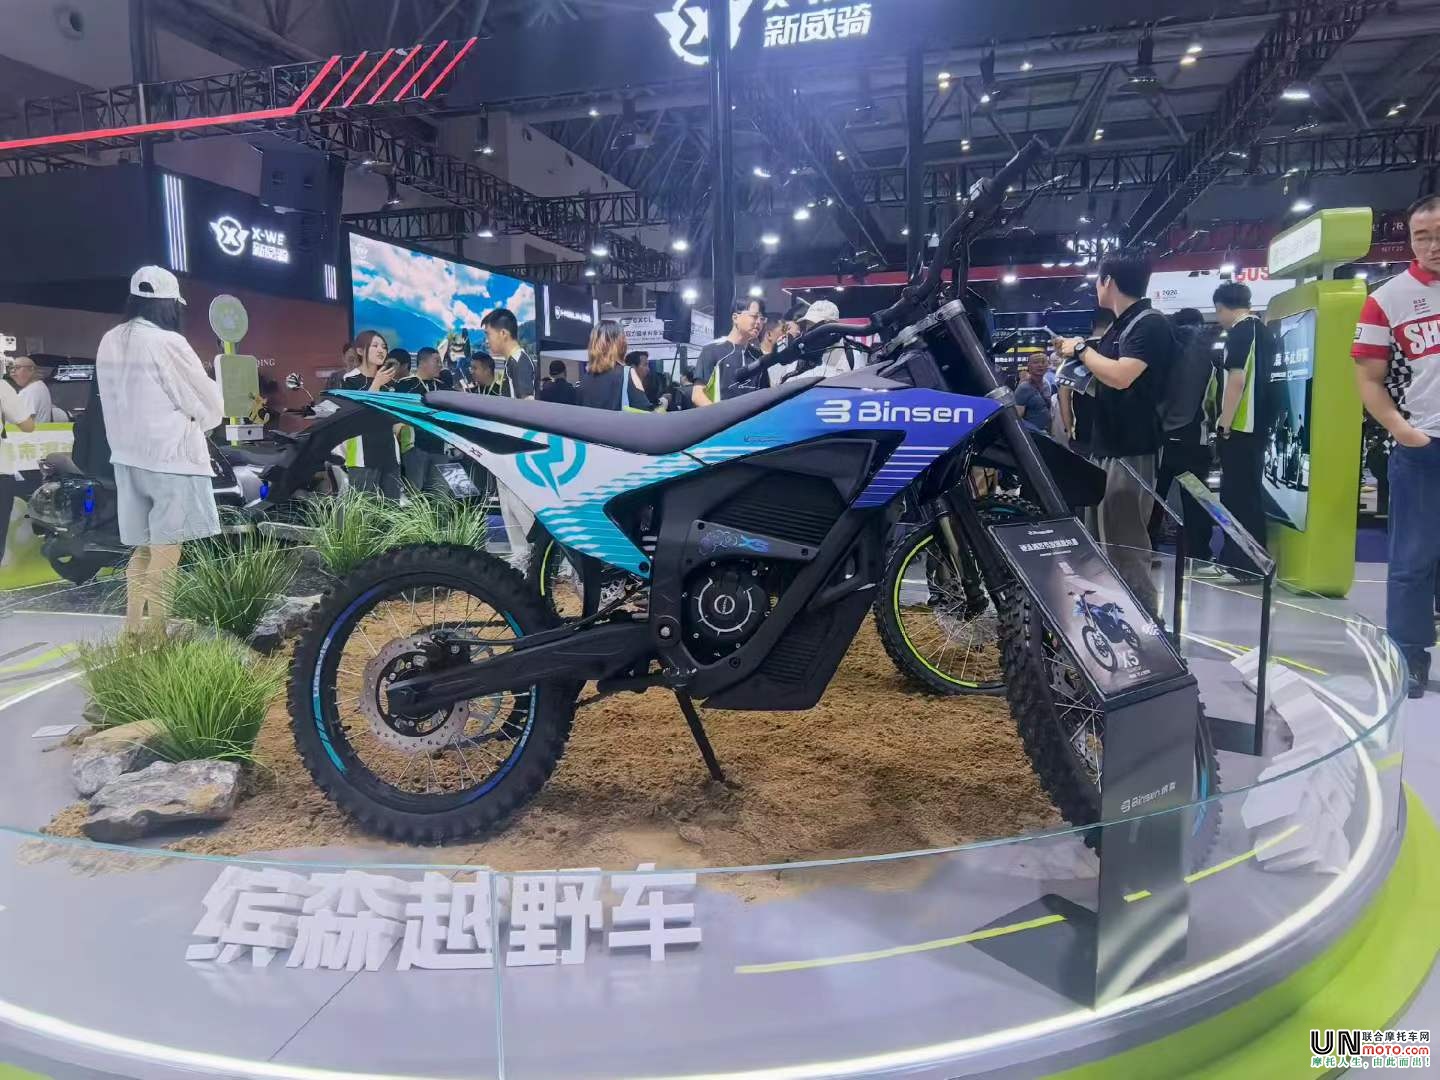
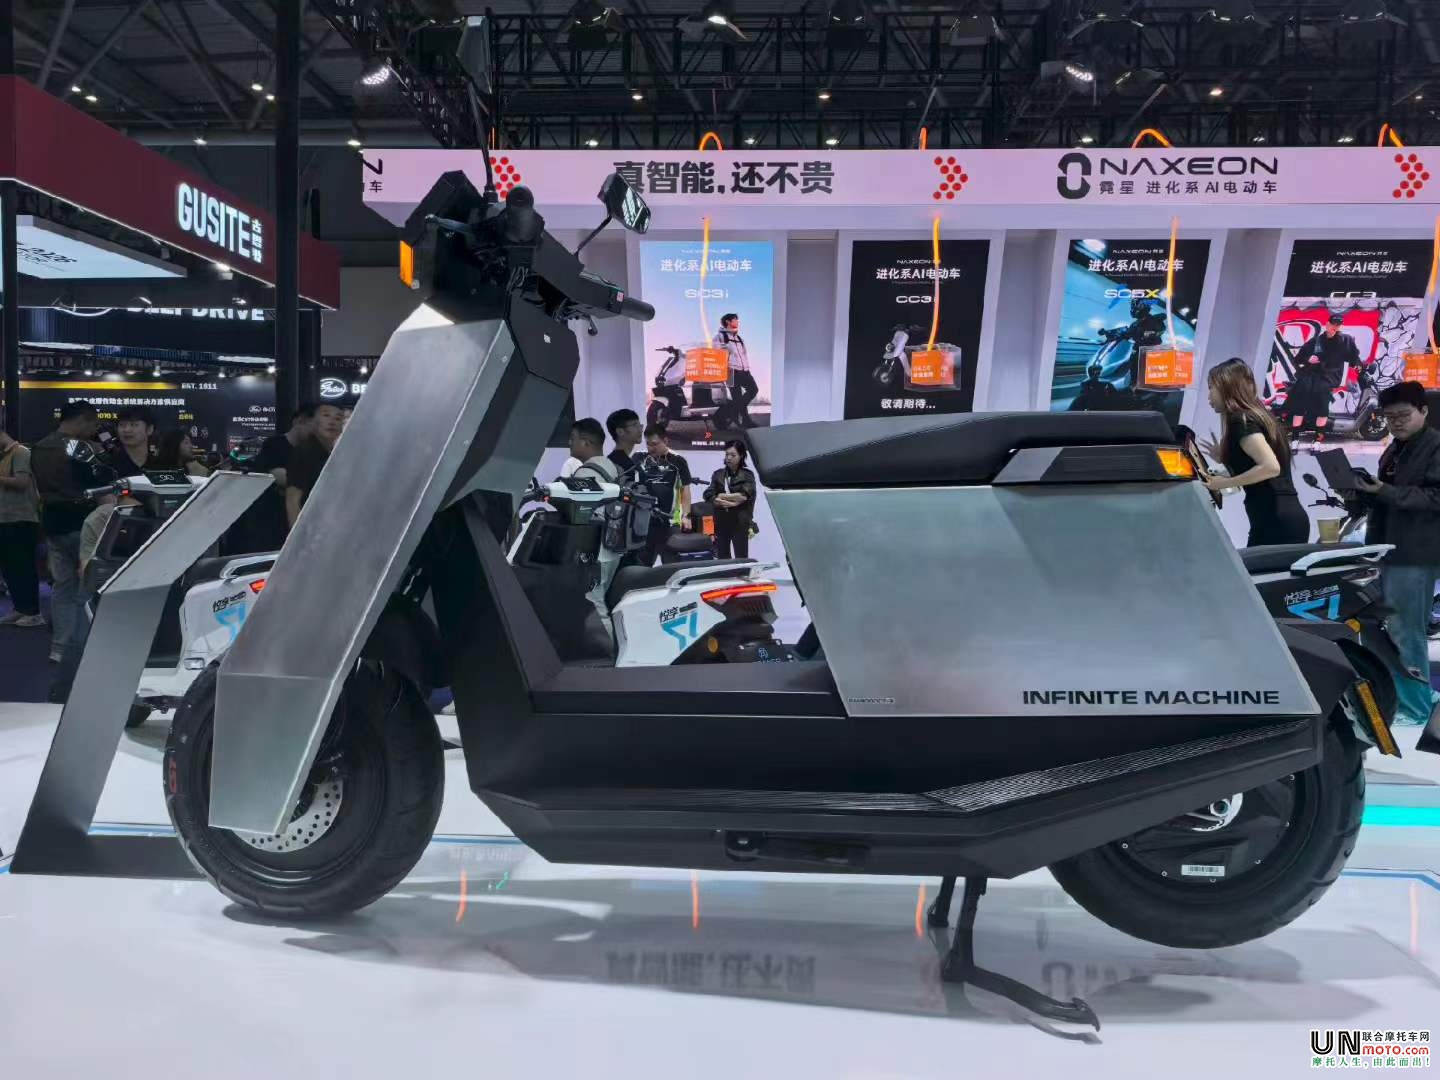
与此同时,一批完全从电动化出发的新力量正在用另一套思维进入摩托车市场。2026重庆摩博会上,台铃、派电科技、虬龙科技、阿波罗RFN、79BIKE、SKYMOTOR、NAXE ON、Black Knight等电动品牌集中出现。它们与传统摩托车企业最大的不同,是没有必须保护的发动机、变速箱和燃油车型资产,因此可以从产品开发第一天起,就围绕电池布置、电机形式、重量、软件、智能化、控制算法和补能方式重新设计车辆。虬龙在高性能电动越野领域形成了鲜明定位,派电更强调设计和城市高端电动出行,阿波罗RFN、79BIKE等则试图在轻量化、高性能和年轻化市场寻找机会。这些企业与钱江、川崎、BMW等传统制造商形成了非常有意思的对照:一边是在燃油时代积累了几十年整车工程、品牌和渠道的企业,试图把这些优势带入新能源时代;另一边则是没有传统技术包袱的新企业,试图证明电动摩托根本不需要按照燃油摩托车的产品逻辑演进。两股力量同时存在,往往正是一个产业进入技术转型期的重要特征。
如果把时间拉长,这一幕其实与十多年前新能源汽车产业的早期发展非常相似。当年真正推动汽车行业变革的,也并不只是传统汽车集团自己推出电动车,而是动力电池、电机、电控、充电基础设施和一批全新汽车品牌共同形成了新的生态。今天的摩托车行业正在经历类似的供应链重构。燃油摩托车时代,一辆车最核心的价值往往集中在发动机、燃烧效率、变速箱、离合器、排气系统和机械调校;而进入电动时代以后,价值链开始转向电芯、PACK、BMS、电机、电控、功率半导体、软件、充换电系统和能源管理。过去在汽车领域投入数以千亿元计的研发和制造能力,现在正在通过规模化和成本下降向两轮交通工具外溢。对于中国摩托车产业来说,这一点尤为重要,因为在燃油时代,日本和欧洲企业已经在高性能内燃机和品牌体系上积累几十年优势,中国企业长期扮演追赶者;而到了电动时代,决定竞争力的许多核心技术恰好来自中国最强的产业板块之一。
中国新能源优势外溢
过去十余年,中国已经建立起从锂资源、正负极材料、电解液、隔膜,到电芯、PACK、BMS、电机、电控、SiC功率器件、连接器、热管理、充电桩、换电系统和智能制造装备在内的完整新能源汽车产业链。汽车市场以千万辆级的规模不断推动电池降本、性能提升和制造工艺成熟,最终结果必然不是这些技术只停留在汽车上,而会向一切需要移动能源的设备扩散。摩托车只是其中一个非常重要的终端。甚至可以说,两轮交通工具对中国新能源产业具有特殊吸引力:它的全球保有量巨大,单车电池容量远小于汽车,制造门槛相对更低,同时又拥有城市通勤、商业配送、越野娱乐和个人交通等多个市场。对于电池企业而言,汽车之外出现一个数量以千万甚至亿级计算的潜在应用市场,本身就足够有吸引力;对于电机、电控和电子零部件企业而言,两轮车又提供了一个更适合规模化复制的平台。
电动摩托车带来的挑战,也绝不仅仅指向燃油摩托车。在中国市场,它实际上同时触碰了另一个体量更加巨大的产业——以铅酸电池为主要动力的电动自行车和轻型电动车。铅酸电池能够长期占据这一市场,有非常现实的原因:价格低、产业成熟、维修方便、回收体系完善,而且消费者已经形成使用习惯。因此,锂电不会在短时间内全面替代铅酸。但两轮交通工具与汽车不同,重量对于产品性能的影响极其敏感。一辆汽车减轻20公斤,消费者可能几乎无感;一辆只有几十公斤或者一百多公斤的两轮车,如果减轻10公斤、20公斤甚至更多,就可能直接改变续航、操控、车架设计和载荷表现。随着磷酸铁锂、高倍率圆柱电芯、快充、智能BMS以及其他锂电技术持续进步,两轮交通未来很可能同时发生两种替代:在部分城市通勤和商业运营场景中,电驱开始替代传统汽油发动机;在高性能和高端电动两轮市场,锂电又继续向传统铅酸体系渗透。于是,电摩真正对应的并不是一个单一细分市场,而是位于“燃油摩托车”和“传统电动两轮车”之间一个非常巨大的交叉地带。
能源安全重塑两轮交通
外部能源环境又进一步增强了这一趋势的现实意义。俄乌冲突以来,全球原油、天然气和成品油贸易格局持续调整,中东局势以及霍尔木兹海峡等关键航道的不确定性,又不断提醒各国:高度依赖石油的交通体系,天然容易受到地缘政治和国际能源价格波动影响。对于美国或者欧洲一名普通汽车消费者而言,油价上涨可能只是每个月多支付几十美元;但在越南、印度尼西亚、菲律宾、印度以及部分非洲国家,一辆摩托车可能同时承担通勤、送货、载客和家庭经营工具的功能,汽油价格直接影响一天的收入。也正是在这里,电动摩托车显示出与过去“环保交通工具”完全不同的另一层意义。汽油只能来自石油,而电力可以来自煤炭、水电、天然气、核电、光伏、风电等多种能源。对于缺少石油资源、长期依赖进口的国家来说,把大量两轮交通工具逐步从汽油转向电力,本质上也是在降低交通体系对单一能源来源的依赖。
因此,未来全球电摩真正的大市场,很可能首先出现在中国、东南亚、南亚和部分非洲,而不是简单复制电动汽车主要从中欧美高端市场起步的路径。东南亚尤其值得关注。越南、印度尼西亚、泰国、菲律宾等国家拥有庞大的摩托车保有量和使用人群,两轮车不是娱乐消费品,而是社会基本交通工具。几十年来,本田、雅马哈、铃木等日本企业依靠发动机可靠性、完善渠道和品牌认知建立了极高壁垒。但如果下一代摩托车的技术核心逐步从发动机和变速箱转向电池、电机、电控、软件和换电网络,市场竞争的基础就可能发生变化。过去中国企业在内燃机技术上追赶日本,而未来日本企业也必须面对中国已经形成规模优势的锂电和电驱产业。对于中国企业而言,真正值得争夺的并不只是出口多少辆电动摩托车,而是能否参与甚至主导下一代两轮交通的电池标准、换电模式、电驱系统、数字平台和能源网络。
最后一公里率先爆发
其中,最后一公里物流可能比高性能电摩更早形成真正的大规模市场。一辆面向摩托车爱好者的高性能电摩,需要讨论零百加速、极速、续航和操控,但一辆每天用于快递、外卖、网约服务的电摩,真正决定价值的是全生命周期成本。每天跑100公里、150公里甚至200公里的商业车辆,对能源费用、维修成本和停机时间极为敏感,而这恰恰是电驱系统最容易体现经济性的地方。两轮车又比汽车更加适合换电:电池容量更小,可以人工搬运,可以在社区、便利店、配送中心甚至传统加油站设置标准化换电设备。如果未来换电、电池租赁和能源运营模式成熟,那么一辆电摩可以不再只是一次性出售的硬件,而成为一个持续连接能源、软件和服务的终端。这也是为什么不少电池和能源企业越来越关注两轮市场——真正有价值的可能不仅仅是销售一块电池,而是掌握电池全生命周期以及持续发生的能源服务。
当然,中国新能源汽车的优势并不会自动复制到电动摩托车。两轮车是一个更加讲究成本的市场,高温、高湿、暴雨、涉水、颠簸、长期满载和复杂道路环境,对电池、电控、连接器和机械结构提出非常高的要求。汽车拥有较大的车身空间保护动力电池,而摩托车几乎没有这样的条件,一旦电池热安全、防水和结构保护不足,风险可能更加直接。因此,真正成熟的电摩不能只是简单地把汽车电池缩小,也不能只依靠“更大容量、更高电压”进行参数竞争。企业必须重新理解两轮交通工具的重量、重心、碰撞保护、散热、振动、维修和补能特点。对于东南亚、南亚和非洲市场来说,低成本、可靠性和售后服务甚至可能比纯粹性能更加重要。谁能够把先进电池技术真正变成便宜、耐用、可维修的交通工具,谁才真正具备改变全球摩托车市场格局的可能。
道路与非道路加速融合
如果再把视野放大,2026重庆摩博会反映出的其实不仅仅是摩托车产业的电动化,而是一场更广泛的“移动设备电动化”。中创新航把电摩、电动自行车、电动三轮车、叉车和AGV放进同一个轻型动力体系,本身就是一个非常值得工业车辆行业关注的信号。过去,道路车辆和非道路车辆拥有各自独立的技术体系:汽车有汽车发动机,摩托车有摩托车发动机,叉车和工程机械有自己的柴油机。但进入电动时代以后,它们之间的技术壁垒正在下降。电芯制造、PACK、BMS、电机、电控、DC/DC、连接器、充电系统以及软件管理,都能够在不同移动设备之间迁移。一家原来为汽车开发动力电池的公司,完全可能进入摩托车;一家长期服务叉车和AGV的锂电企业,也可能进入低速车辆、机器人和轻型工程机械;一家电驱企业则可以同时面向道路和非道路市场开发不同功率平台。未来真正有竞争力的企业,可能不再给自己贴上“汽车零部件”“摩托车零部件”或者“叉车零部件”的标签,而是成为一家面向所有移动设备提供能源和驱动系统的企业。
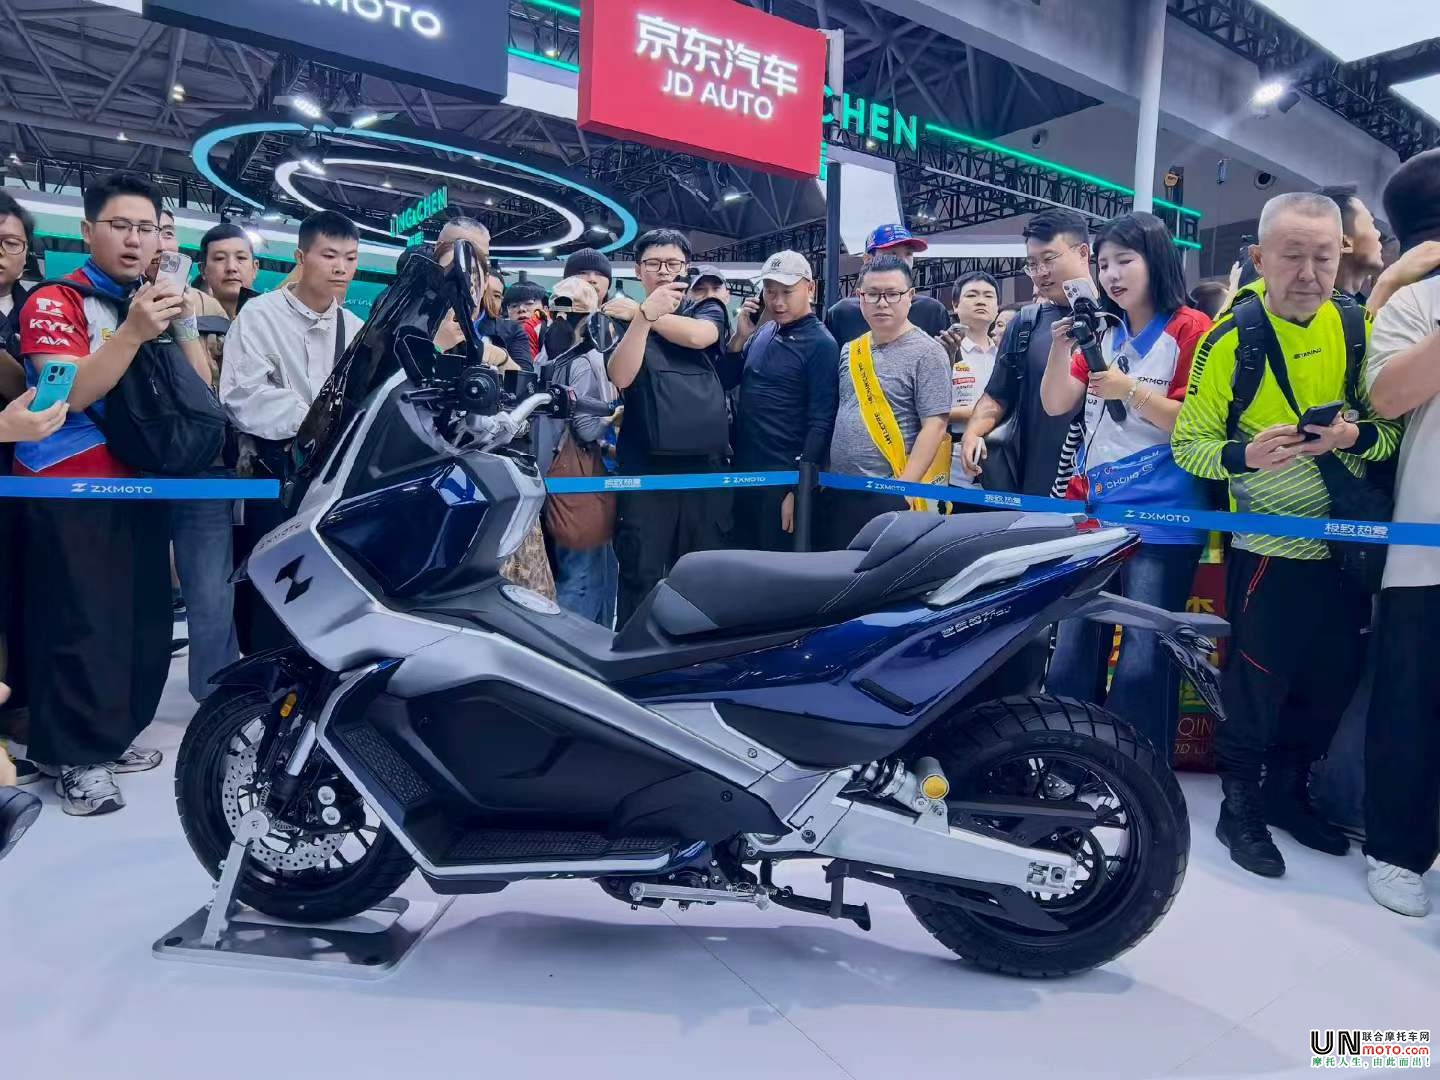
这正是2026重庆摩博会最值得行业重新审视的地方。展馆里依然有大量燃油摩托车,新一代多缸发动机、ADV和大排量车型仍在快速增长,燃油摩托不会因为电动化而突然失去价值;与此同时,中国几亿辆电动自行车背后的铅酸产业也不可能迅速消失。未来相当长时间,燃油、铅酸和锂电等不同动力路线将并存。但判断一个产业是否进入新周期,不能只看今天谁的销量最大,而要看资金、人才、技术和供应链正在向哪里移动。当新能安、星恒、博力威、赣锋锂电、中创新航等电池企业进入,当金宇星、全顺、新伟动力、八方、凌博、远驱等电驱、电控企业不断加强产品,当钱江、川崎、BMW等传统燃油摩企开始推出纯电或者混动产品,同时虬龙、派电、阿波罗RFN、79BIKE、SKYMOTOR等电动新势力持续扩大影响,这些现象放在一起已经很难再被理解为几个孤立案例。
它们共同指向一个更加深刻的变化:一个过去主要由发动机和机械技术定义的百年产业,正在逐步转向由电池、电机、电控、软件和能源网络共同定义。
中国在这场变化中的位置,也与过去截然不同。燃油摩托时代,中国企业在很长时期内是技术追赶者;新能源时代,中国已经拥有全球最完整的动力电池供应链、庞大的两轮车制造能力、成熟的电机电控产业以及新能源汽车带来的技术积累。中国又毗邻世界上最大的摩托车消费区域之一——东南亚。如果这些制造和技术优势最终能够进一步转化为全球品牌、国际标准、换电网络和本地化服务能力,那么电动摩托车完全有可能成为新能源汽车之后,中国新能源产业又一个真正实现全球化的巨大市场。
所以,2026重庆摩博会真正拉响的,并不是“电动摩托马上取代燃油摩托”的号角。这样的判断既不符合现实,也低估了燃油摩托在娱乐、长途和特殊环境中的长期生命力。真正值得关注的是,摩托车产业已经开始进入一个动力多元化和新能源技术全面渗透的新阶段,传统燃油摩企、电动新势力以及电池、电机、电控等新能源核心供应商,正在越来越清晰地汇聚到同一条赛道之上。汽车之后,两轮交通工具正在成为中国新能源产业新的规模化应用市场;再往外,则是叉车、AGV、工程机械、机器人和更多非道路移动设备。过去,人们习惯按照“汽车”“摩托车”“叉车”来划分行业,而未来,产业边界很可能越来越多地被“电池+电机+电控+软件”重新定义。电动摩托车并不是今天才出现,但汽车产业级的新能源供应链正在真正进入摩托车。从这个意义上说,2026重庆摩博会所展示的,或许不仅仅是下一代摩托车,更像是中国新能源产业从汽车向更广阔移动世界扩展的一次集体亮相,而这,才是“电摩时代来临”的号角真正值得听见的地方。


 粤公网安备 44010602004351号