
过去几年,人们讨论人工智能时,关注的重点通常是大模型、算力、芯片和软件。但随着人工智能开始进入机器人、无人车辆、无人机以及各种自主设备,一个更加深刻的问题正在出现:如果AI不再只是存在于服务器和电脑屏幕中,而是拥有能够移动、搬运、操作和生产的“身体”,它对世界经济和社会结构的影响会不会远远超过今天的生成式AI?
美国亚太事务杂志《The Diplomat》近期在题为《AI、机器人与即将到来的经济、军事和政治革命》的文章中提出,AI与机器人技术的结合可能不仅带来新一轮工业自动化,而是同时改变经济生产方式、国家力量的形成方式以及政治制度需要面对的问题。这种判断虽然具有明显的前瞻和推演性质,但越来越多现实迹象正在使这一讨论从未来学逐渐转向产业和政策层面。
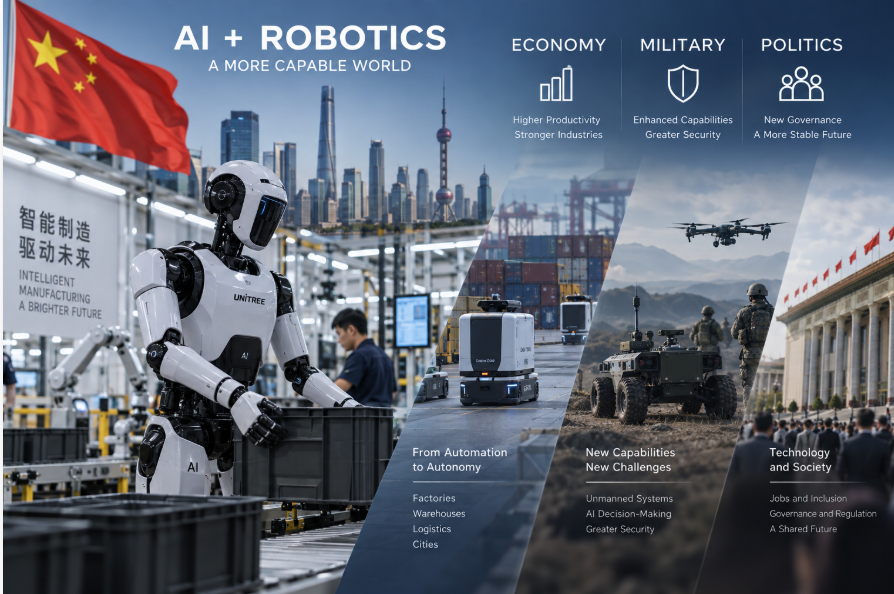
其中最直接的变化来自生产力。过去的工业自动化主要是在结构化环境中,把某一道已经定义清楚的工序交给机器。汽车工厂的焊接机器人、仓库中的输送设备、AGV以及自动化立体库,都属于这一逻辑。它们效率很高,但通常只能完成预先设计好的任务。一旦产品、环境或者工作流程改变,就需要工程师重新编程和调试。
人工智能正在改变这一限制。视觉语言模型、机器人基础模型、强化学习、模仿学习和世界模型,使机器人开始拥有理解环境、学习任务以及根据现实变化调整行为的可能。换句话说,过去机器人更像“自动化机器”,未来则可能越来越接近能够学习和适应的“通用劳动力”。
这也是Physical AI近年来迅速升温的根本原因。高盛最新研究认为,AI正在由纯软件世界向制造、物流、能源等实体经济延伸,未来几年全球围绕AI基础设施及现实经济应用的资本投入可能达到数万亿美元规模。真正决定AI经济价值的,也可能逐渐从“谁拥有最强模型”转向“谁能够把智能真正部署到工厂、仓库、车辆和机器人上”。
这种变化对制造业和物流业尤其重要。今天,一名工人可以在一天之内完成搬运、拣选、装配、检查和设备维护等多种不同工作,而传统自动化设备通常只能完成其中一种。如果未来机器人能够通过软件和AI快速学习新的技能,那么一台机器人所代表的就不再是一套固定自动化设备,而可能逐渐成为能够重复培训和重新配置的生产资源。
这意味着机器人的经济价值可能从“节省某一道工序的人工”转变为“创造一种新的劳动力供给”。
对于人口老龄化国家,这种变化尤其重要。日本、韩国、中国以及欧洲不少经济体都面临劳动年龄人口下降。机器人如果能够承担制造、仓储、物流、维护、养老和服务领域越来越多的任务,那么自动化就不仅是降低成本的工具,还可能成为维持经济产出的一种基础设施。《The Diplomat》此前分析中国具身智能产业时就指出,机器人可以缓解老龄社会和劳动力紧缺行业的瓶颈,包括检查、维护、物料搬运、基础装配、末端物流以及危险环境作业。
但问题的另一面是,机器人一旦能够广泛承担人类劳动,过去建立在“人出售劳动获得收入”基础上的经济模式也会受到挑战。
第一次工业革命用机器放大人的力量,第二次工业革命通过电力和流水线扩大生产规模,第三次工业革命利用计算机和自动化替代大量重复性劳动。而AI与机器人结合后,第一次有可能同时自动化人的体力劳动和部分认知劳动。工厂工人、仓库操作人员、司机以及大量办公室工作,都可能受到程度不同的影响。
这并不意味着短期内会出现所谓“机器人取代所有人”。现实机器人仍然存在成本、可靠性、电池续航、操作精度以及复杂环境适应能力等大量技术障碍。该媒体在近期讨论中国人形机器人时也特别提醒,目前很多产品距离日常规模化应用仍然很远,不能把技术展示直接等同于成熟商业能力。
但真正值得注意的是变化速度。一旦某一种机器人达到经济可行的临界点,它就可能像工业机器人、智能手机和电动汽车一样,通过规模制造迅速降低成本。机器人又具有一个与人类劳动力不同的特点:技能可以通过软件复制。如果一个机器人经过训练掌握某项操作能力,这种能力理论上可以快速部署到大量同型号甚至不同型号机器人上。这可能使“劳动力技能扩散”的速度出现根本变化。
AI与机器人的第二个影响,是重新定义国家工业实力。
过去衡量一个国家制造能力,需要观察人口、劳动力、工厂数量、产业链以及资本投入。如果机器人逐渐成为生产体系中的主要劳动力,那么拥有更大机器人产能、更完整零部件供应链以及更多实际运行数据的国家,就可能获得新的工业规模优势。
这一点正在使中美AI竞争出现明显不同的路线。美国目前仍然拥有全球最强大的前沿模型、顶尖AI企业、算力基础设施和资本市场,而中国的优势更多体现在完整制造业体系、机器人供应链、工程能力以及大量现实应用场景。《The Diplomat》将这种区别概括为美国在“AI in the Cloud(云端AI)”具有优势,而中国正在推动“AI in Steel(钢铁中的AI)”,即把智能大规模嵌入机器人和现实工业设备。
因此,未来AI竞争可能不会简单以某个大模型排行榜决定胜负。模型最终必须变成生产力。一套最先进的AI,如果只能运行在数据中心里,其经济和战略影响与数百万台能够在现实世界执行任务的机器人并不相同。
军事领域则进一步放大了这种差异。现代军事体系本身就是工业能力、信息能力和组织能力的综合体现。AI正在被用于情报分析、后勤、维护、任务规划以及自主系统,机器人和无人系统则越来越多地承担侦察、运输以及高风险任务。有关研究普遍认为,AI与自主系统最大的军事影响之一并非简单增加一种装备,而是提高信息处理和决策速度,并改变人员与无人系统之间的组织方式。
这也意味着未来国家间的机器人竞争可能同时具有民用和战略意义。同一套电机、减速器、传感器、计算平台、电池、自主导航和机器视觉技术,可以进入工厂机器人、AMR、无人叉车、无人车辆以及其他自主系统。工业机器人产业的规模和供应链能力,因此越来越可能成为综合国力的一部分。
中国目前已经成为全球最大的工业机器人市场,同时正在迅速推动人形机器人、AMR、无人叉车和各种具身智能设备产业化。《The Diplomat》此前指出,中国真正值得关注的并不只是某一款人形机器人,而是其正在建设包括零部件、标准、应用场景、数据和制造体系在内的完整具身智能产业链。对于新兴产业而言,这种规模化能力可能形成类似中国新能源汽车产业过去十多年形成的学习曲线。
经济和军事变化最终都会进入政治领域。如果机器人显著提高生产效率,同时改变就业结构,那么政府需要面对的问题就不只是机器人监管,而是收入如何分配、教育体系如何调整、税收从哪里征收以及社会保障如何维持。
过去工业社会的大量制度实际上建立在劳动之上:个人工作获得工资,企业按照员工和利润缴税,劳动者通过收入消费,税收再支持公共服务和社会保障。如果未来生产越来越依赖资本、AI和机器人,而人类劳动占生产成本的比例不断降低,那么“工资—消费—税收—社会保障”这一循环本身就可能需要调整。
这也是为什么机器人革命最终可能成为政治问题。技术创造出来的财富如果高度集中在少数拥有AI模型、机器人平台、算力和资本的人手中,即使整个社会GDP增长,人们也未必能够平均分享这种增长。反过来,如果机器人生产力通过价格下降、公共服务或者新的收入分配方式惠及更多人,它又可能大幅提高整体生活水平。
因此,真正的问题可能不是“机器人会不会抢走工作”,而是机器人创造出来的新生产力最终属于谁,以及社会如何分配这种生产力带来的财富。
从这一角度看,AI和机器人正在形成一种非常特殊的技术组合。人工智能提供“大脑”,机器人提供“身体”,廉价计算、传感器、电池和制造能力则使这些系统逐渐具备规模化条件。单独看任何一项技术都可能只是渐进式创新,但当它们融合之后,产生的影响可能具有明显的乘数效应。
对于工业车辆和物流装备行业而言,这种变化其实已经开始。AGV演变为AMR,传统叉车正在走向无人叉车,仓储机器人开始拥有视觉和AI判断能力,机械臂开始安装在移动底盘上,人形机器人也正在尝试进入仓库和制造现场。过去这些设备属于不同产品类别,但未来它们越来越可能共享同一套感知、AI、调度和任务学习系统。
因此,未来真正需要观察的可能并不是“人形机器人什么时候完全替代人”,而是另一个更现实的问题:当越来越多可以学习和自主工作的机器进入实体经济,人类第一次拥有了一种可以通过工厂大规模制造、通过软件不断升级、并且能够持续工作的“机器劳动力”。
如果这一趋势最终实现规模化,它带来的就不会只是机器人行业的一轮增长周期。《The Diplomat》所提出的“经济、军事和政治革命”虽然仍带有前瞻性,但背后的逻辑值得认真对待:AI革命真正深刻的阶段,或许并不是人工智能学会写文章、画图片和编程,而是当这些智能真正获得身体,走出数据中心,开始进入工厂、仓库、车辆以及现实世界之后。


 粤公网安备 44010602004351号