
二、物流运行中值得关注的问题
在物流运行企稳向好的同时,企业资金紧张、经营成本上升、物流价格低位运行等问题仍然值得关注。
一是企业资金紧张。根据中国物流业景气指数调查显示,二季度以来,物流企业资金周转率指数平均为48.9%,低于一季度3.5个百分点,反映出当前物流企业经营中资金紧张的问题较为突出。
二是经营成本上升。1-6月份,重点联系的物流企业主营业务成本同比增长17.0%,高于主营业务收入增幅0.7百分点。其中,除了劳动力成本刚性上涨外,一些政策性因素业也推高了企业经营成本。如,继天津、北京先后加大了货运车辆的管理和管控之后,全国各地的城市货车限行越来越严格,造成了城市配送成本的大幅度上升,同时,城市改造中,不断将物流企业外推,大幅增加了经营成本。
三是物流价格低位运行。二季度以来,物流服务价格持续低位运行,不利于物流企业效益的持续改善。中国物流业景气指数中,物流服务价格指数连续4个月位于50%以下,二季度以来,该指数的平均值为49.4%,低于一季度3.1个百分点。从海运市场看,受煤炭、金属矿石等大宗商品需求回落等因素影响,沿海散货运价指数进一步走低,创年内低位。
7月份,中国沿海散货运价综合指数平均为921.2点,较6月环比下降2.2%,较去年同期下降5%。其中,煤炭沿海运价指数平均为939.4点,环比下降2.3%;金属矿石沿海运价指数平均为846.2点,环比下降4.5%,是带动综合运价指数下降的主要原因。1-7月份,中国沿海散货运价综合指数累计平均为1048.6点,同比上涨1.3%,涨幅较一季度收窄2.8个百分点,较上半年收窄0.2个百分点。
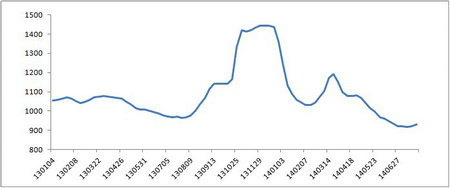
图3:2013年以来中国沿海散货运价综合指数走势变化
三、下半年市场运行总体上仍将保持稳定性和协调性
下半年,尽管物流运行仍面临一些制约因素,例如,受高温多雨等季节性因素影响,7月份工业、固定资产投资增速都有所回落,但总体来看,下半年将好于上半年,物流运行仍将保持稳定性和协调性。
(一) 宏观经济运行的稳定性增强
一是国际经济形势持续回暖,行业发展的外部环境趋于改善。今年以来,全球制造业PMI一直保持在50%以上,7月份为52.5%;全球服务业商务活动指数为56.0%,连续22个月保持增长态势。由此带动我国出口形势好转,1-7月份,我国出口总值转降为升,同比增长1.1%。
二是新、旧政策效应叠加,市场增长的内需基础进一步增强。当前,一系列稳增长的政策措施仍在陆续释放。6月份召开的国务院常务会议又部署了建设综合立体交通走廊、打造长江经济带,讨论通过了《物流业发展中长期规划》,等等。前期已经出台的一些政策,加上目前仍在推出的一些新政策,将会产生叠加效应,在下半年进一步发挥作用,巩固经济趋稳基础。
(二)物流运行的先行指标有所回升
7月份,中国物流业景气指数(LPI)为56.8%,比上月回升0.1个百分点。设备利用率指数、库存周转次数指数、从业人员指数均有不同程度的回升。分行业来看,交通运输部的数据显示,1-7月份,我国货运量走势总体趋稳,其中,水运货运量增速有所回升、铁路货运量降幅收窄。
中国物流业景气指数中,企业新订单指数回升0.7个百分点、业务活动预期指数回升2.3个百分点,预示着后期物流业务活动具备稳中趋升的发展基础。
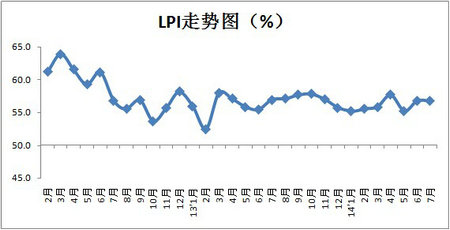
图4:中国物流业景气指数走势变化
综合来看,物流市场将保持稳中向好的发展势头,下半年好于上半年,物流运行的稳定性和协调性进一步增强。
说明:交通部依据2013年开展的交通运输业经济统计专项调查,对公路水路运输量统计口径和推算方案进行了调整,2014年公路水路运输量均按新方案推算并进行更新,数据调整幅度较大。今年一季度,按照交通部原有口径的公路水路运输量数据核算,社会物流总费用与GDP的比例为17.9%,按照新口径数据核算,社会物流总费用与GDP的比例为16.9%,变化幅度为1个百分点。从6月3日起,交通部只发布新口径数据,我们也将据此核算并发布相关数据。


 粤公网安备 44010602004351号